服务咨询电话:
0393-6616955
0393-6616955
当前,动力电池产业正从规模扩张阶段迈向高质量发展新阶段,财税调控政策与国际技术标准正在共同重塑全球电池产业竞争格局。
财政部等部门出台电池消费税差异化调节政策,对成熟液态锂离子电池逐步征收消费税,对固态电池、钠离子电池等实施阶段性免税。与此同时,由我国牵头的全球首项电动汽车固态电池国际电工委员会(IEC)国际标准正式立项,为固态电池建立统一的测试评价技术体系。一收一免的财税杠杆,叠加全球统一技术标尺,共同构成下一代电池产业发展的外部制度底座。
能源化工企业可依托炼化一体化原料优势、碳材料研发积淀、全国综合加能站终端网络,以电池关键材料与终端储能场景为核心赛道布局新能源电池业务。本文梳理电池消费税政策核心条款与政策导向,解读固态电池IEC国际标准立项的产业内涵,结合能源化工企业电池相关业务现状,从科研体系、生产制造、市场销售、下游场景布局、产业投资五个维度,分析政策与标准共振带来的机遇与挑战,提出针对性战略优化路径,为能源化工企业电池业务战略布局、加快向洁净能源材料综合服务商转型提供参考。
近日,财政部、海关总署、国家税务总局联合发布《关于调整部分电池消费税政策的公告》,本次电池消费税改革核心是分类施策,区分成熟商业化电池与尚处于产业化前期的前沿电池。征税对象以液态锂离子动力电池为主,设置阶梯税率:2026年9月1日起执行2%消费税,2027年9月1日上调至4%;全钒液流电池同步纳入征税范围。固态电池、钠离子电池、燃料电池、钙钛矿电池列入免税清单,免税政策有效期至2028年12月31日。配套征管规则明确,企业外购已经缴纳消费税的电池用于连续生产应税电池产品,可以抵扣已纳消费税,避免重复征税。免税产品并非无条件享受优惠,产品需要满足国内对应技术标准,监管层面将对产品属性核验,防范企业将液态电池简单包装为固态电池套取免税红利。同时需要厘清政策边界:本次征税对象为电池本体,独立储能系统、消费类充电宝不在本次征税范围,车载动力电池与独立储能电池适用规则存在差异。
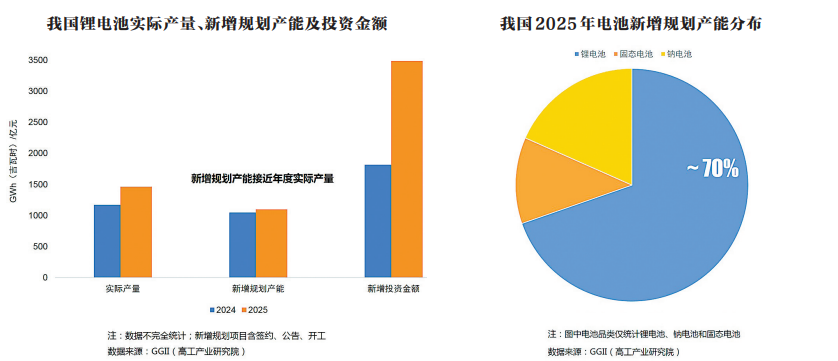
电池消费税调整的背后标志着国内电池产业扶持逻辑发生转变。此前产业处于培育期,以普惠性政策推动产能落地;当前液态锂电产能趋于饱和,部分低端产品存在产能过剩,通过恢复消费税,抬升低端液态电池成本,倒逼行业淘汰落后产能,推动企业降本增效,引导资本理性看待传统液态锂电扩产项目。与之对应,固态电池、钠离子电池仍处于中试和产业化示范阶段,技术成熟度不足、制造成本偏高,距离大规模商业化还有较长周期。阶段性免税政策,直接降低前沿电池终端成本,提升产品市场竞争力,引导资本、人才、研发资源向下一代电池技术集聚,缩短前沿技术产业化验证周期。政策本质是利用财税工具,调整产业资源配置,推动动力电池产业技术迭代升级。政策边界区分车载动力电池与独立储能,储能电站系统本身不直接征税,储能项目经济性变化更多来自电池本体采购成本变动,工商业储能、电网侧储能市场将出现结构性分化,固态电池储能方案的相对优势进一步凸显。
但政策落地过程中仍存在若干待细化的技术认定问题。首要难点在于固态电池产品界定,半固态电池与全固态电池边界如何判定,是免税资格认定的核心。半固态电池仍然保留部分液态电解液,如何界定产品属性,需要配套技术判定细则。其次是免税产品认证流程,企业申报免税需要提交哪些检测报告、产品验证材料,如何与国内外电池标准对接,后续需要主管部门配套细则。此外,2028年后免税政策走向尚未明确,长期产业投资需要考虑政策到期后的情景。
近日,由我国提出的国际标准提案《电动汽车驱动用二次锂离子电池 固态电池应用指南、测试项目及条件》在国际电工委员会(IEC)成功立项。该标准是固态电池领域全球首个国际标准,由我国主导立项,多国产业、检测机构专家共同参与编制。标准包含固态电池应用指南、测试项目与测试条件,核心目标是建立统一的固态电池评价体系,为固态电池研发、样品测试、产品认证、整车配套、国际贸易提供统一技术依据。
在IEC国际标准立项前,固态电池行业长期存在概念炒作乱象,半固态、准固态、全固态定义没有全球统一口径。不同企业、检测机构采用不同测试条件,循环寿命、安全性、低温性能等关键指标测试结果无法互认。车企、电池企业、材料供应商之间开展联合验证时,需要重复多轮测试,验证周期长、研发成本高,制约固态电池产业链协同,也不利于固态电池产品参与国际市场竞争。
IEC国际标准建立后,一是确立统一技术标尺,厘清固液电池边界,抑制概念炒作。标准明确固态电池的测试项目、试验环境、判定方法,区分半固态、全固态产品,引导行业聚焦真实性能指标,避免企业依靠概念包装获取政策红利,推动行业回归材料、电芯基础技术攻关。
二是抢占国际规则话语权。由我国牵头制定固态电池IEC国际标准,意味着我国在下一代动力电池全球评价体系中掌握主导权,国内固态电池材料、电芯企业产品出海时,检测评价体系和国内研发体系保持一致,降低国际市场准入成本,助力产业链全球化布局。
三是降低产业化协同成本。统一测试标准后,整车厂、电芯企业、材料供应商可以采用同一套评价体系开展联合开发,减少重复验证,缩短固态电池整车配套周期,加速固态电池从实验室、中试走向装车示范。
IEC国际标准从立项到正式发布有时间周期,在标准编制阶段,企业研发可以提前对标草案指标开展测试;IEC国际标准正式发布后,将成为产品认证、国际贸易、项目招投标的重要依据。在标准过渡期,中试项目、示范工程可以提前对标标准开展内部验证,提前适配未来认证要求。
政策与标准对科研体系形成正向激励。固态电池、钠离子电池消费税免税窗口期,叠加IEC国际标准明确技术指标,科研立项方向更加清晰,科研资源可以进一步向固态电解质、硅碳负极、钠离子电池材料倾斜,减少传统液态锂电材料研发资源投入。
研发导向需要同步调整,研发测试指标需要提前对齐IEC国际标准测试方法,搭建内部测试评价平台,适配未来国际检测规范。研发过程中需要区分半固态、全固态不同技术路线,杜绝概念化研发,所有研发指标需要可量化、可检测,能够满足未来免税资格核验、产品认证要求。
但同时也存在研发节奏匹配风险。IEC标准编制周期较长,而固态电池免税窗口期截至2028年底。科研项目进度需要与标准迭代、政策窗口期匹配,避免研发成果产业化落地滞后,错过税收红利期。固态电池聚合物、硫化物、氧化物多条技术路线并行,多路线同时攻关会带来研发经费分散、科研精力分配压力。
固态电池、钠离子电池下游电芯享受消费税免税红利,将提升下游电池厂商采购相关配套材料的意愿,能源化工企业应进一步放大炼化副产物制备负极前驱体的资源优势,降低原料成本,在下一代电池材料赛道构建差异化成本竞争力。
生产端需要提前规划合规能力。未来固态电池产品需要同时满足国内国标与IEC国际标准双重认证要求,中试平台、后续示范产线要配套对应检测能力,产品批次性能数据需要满足认证核验要求,提前建立产品质量追溯体系,保障产品满足免税申报、市场准入的技术条件。
B端电池材料销售层面,面向固态电池企业推广固态电解质、负极材料时,可突出产品适配未来IEC国际标准、下游电芯可享受消费税免税红利的综合价值,提升产品竞争力,深度对接固态电池头部企业的材料供应链。
综合加能站储能场景迎来加速落地机遇。固态电池安全性能优势叠加税收红利,可提升站内储能系统项目经济性。可以加快推广“光伏+固态储能+充电+加氢”综合能源站模式,改造存量加油站,拓展综合能源服务收入。商业模式持续迭代,由单一油品销售向油品、电力、储能、电池材料一体化综合能源服务商转型。
投资方向需要优化,资本开支优先投向钠离子电池材料、固态电解质、硅碳负极等前沿关键材料,减少传统液态锂电材料盲目扩产。投资节奏把握2026~2028年免税窗口期,优先落地示范项目,积累工程数据与场景验证经验;待IEC标准正式发布、固态电池市场充分验证之后,再择机启动规模化产能建设,控制大额固定资产投资风险。
产业链资本运作方面,加强与电池企业、第三方检测机构的战略合作,采用联合研发、股权投资等方式补齐电芯集成、检测认证短板。建立政策动态跟踪机制,持续跟踪消费税细则、固态电池认定规则、IEC国际标准修订进展,动态调整投资立项评审标准。
技术路线风险是首要挑战,固态电池存在聚合物、硫化物、氧化物多条技术路线,各路线产业化落地时间、成本、安全特性差异较大,存在路线迭代导致前期投入沉没的风险。赛道竞争持续加剧,国内科研院所、化工企业、专业电池材料企业同步布局固态电池材料,市场竞争日趋激烈。同时,免税政策存在期限约束,2028年后政策可能调整,长期业务必须构建不依赖税收优惠的成本竞争力,不能将业务模型建立在税收红利之上。
电池消费税差异化调控政策、固态电池IEC国际标准立星空电竞,星空电竞官网,星空电竞科技有限公司项,共同塑造下一代电化学电池产业的赛道格局。消费税以财税杠杆引导资本投向固态电池、钠离子电池等前沿领域;IEC国际标准建立全球统一技术标尺,规范固态电池技术评价,抑制概念炒作。政策红利叠加统一技术标准,为能源化工企业发挥化工原料禀赋、终端网络优势切入电池材料赛道创造历史性机遇。
能源化工企业应当坚持“电池关键材料+终端储能场景”双主线年固态电池、钠离子电池免税窗口期,稳步推进科研攻关、中试示范,依托综合加能站落地储能示范项目,构建差异化竞争优势。投资上坚持审慎阶梯投入,规避技术路线与政策变动风险。
长远来看,固态电池产业化成熟后,将推动能源产业形态深刻变革。能源化工企业应以电池新材料、综合能源站点储能为抓手,稳步推进从传统油气能源企业向洁净能源化工材料供应商转型,在能源转型浪潮中培育新质生产力,开辟第二增长曲线。
锚定IEC固态电池国际标准,提前搭建内部材料评价平台,将标准测试指标嵌入材料研发全流程。攻关固态电解质同时建立材料-电芯联合验证平台,联合下游电芯企业共同开展电芯组装、性能测试,跳出单纯材料研发视角,从电芯应用端反向优化材料配方。持续深化用研产销协同,把综合加能站储能场景作为固态电池材料的现场验证载体,在真实工况下采集长期运行数据,加速材料迭代。
坚持分步产业化路径,遵循“小试-中试-工业示范-规模化量产”的节奏,不盲目上大规模产线。发挥炼化一体化独特优势,打通石油焦等炼化副产物高值化制备负极前驱体产业链,把炼化副产物转化为高附加值电池材料,实现炼化产业与新能源材料产业协同。在中试平台建设阶段同步配套质量检测系统,产品指标满足未来国内、国际双重认证要求。
B端材料业务打造洁净能源材料供应商品牌,深度绑定固态电池头部企业,联合开发适配下一代电池的电解质、负极产品。持续拓展综合加能站固态储能微电网示范项目,形成可复制、可推广的综合能源站点模式。开拓工商业园区、分布式微电网等多元储能场景,力争将储能业务打造成为新的增长曲线。
实施阶梯式资本投入,设置技术里程碑触发投资,只有完成预设中试指标、客户验证、示范项目落地等里程碑节点,才启动下一阶段投资,降低技术失败带来的投资损失。适度开展产业链股权投资,补齐电芯集成、检测认证短板。设立政策标准专项跟踪小组,常态化跟踪消费税征管细则、固态电池认定规则、IEC标准编制进展。
张总 13966201147
服务热线